2026年8月分工作機械受注総額は1978.7億円
日本工作機械工業会(会長=坂元繁友 芝浦機械社長)がこのほどまとめた2026年8月分の受注実績は以下の通り。
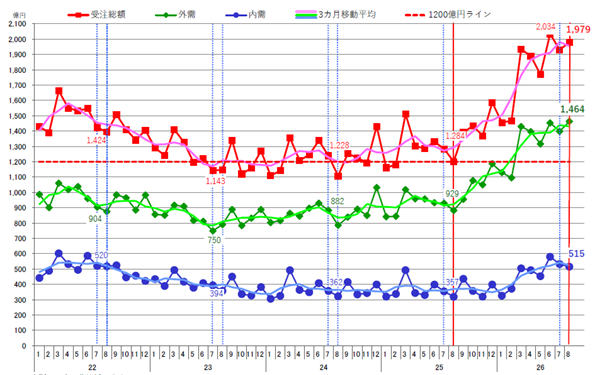
2026年8月分工作機械受注総額は、1,978.7億円(前月比+2.5%、前年同期比+64.7%)となった。例年、季節要因から受注が落ち着くことの多い夏場にあって、3カ月連続の1,900億円超、本年6月(2,034億円)に次ぐ歴代2位の高額を記録した。前年同月比の伸び率が総額・内需・外需とも6割を超える等、引き続き旺盛な設備需要が窺える。
先⾏きは、内需で、政策的⽀援効果が緩やかながら回復を⽀え、外需では、中東情勢な
ど国際情勢による不透明感を注視する動きがあるも、AI・ロボット関連需要の活況が、
更なる設備需要下⽀えの期待を⼤きくしている。⼀⽅、「デフレではない状況」へ移⾏
しつつある中、設備投資不⾜を解消し成⻑型経済への早期移⾏に期待したい
受注額の月別推移
(出所:日本工作機械工業会)
8月分内需515.2億円(前月比△3.2% 前年同月比+61.5%)
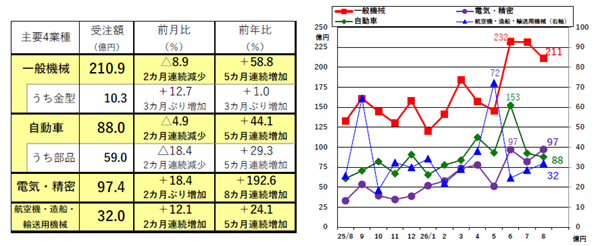
このうち内需は、515.2億円で前月比△3.2%となったが、前月比は+61.5%と年初以来8カ月連続で増加し、3カ月連続で500億円を上回った。
データセンタの予備電源、冷却関連や半導体製造装置、発電に関する需要が依然活発で「一般機械」(211億円、3カ月連続の200億円超)や「電気・精密」(97億円、前年同月比+192.6%、歴代3位)等の区分を押し上げた。「自動車」(88億円)は5カ月ぶりに90億円を下回ったが、老朽機更新の大型案件もあって比較的高めの水準を保ち、「航空機・造船・輸送用機械」は3カ月ぶりに30億円を上回った(32億円)。
この他、6月に採択された省エネ補助金一次公募分に関連する受注や、一部会員での価格改定前の駆け込み受注も奏功したと見られる。
・⼀般機械は、3カ⽉連続200億円超えで推移し、年平均が2023年平均を超え、回復傾向。
・建設機械は2カ⽉ぶりに10億円を超え、産業機械は前月比で減少も3カ月連続200億円を超え、堅調。
・⾦型は、前⽉⽐、前年⽐ともに増加し、2カ⽉ぶりに10億円超え、今後に期待。
・⾃動⾞向けは、5カ月ぶりに90億円割れも、前月比では5カ月連続増加と堅調な推移。
・完成⾞向けは、前⽉⽐と前年⽐ともに伸び率が大きく。今後に期待。
・⾃動⾞部品向けは、前⽉⽐で2カ⽉連続減少も、前年平均(47億円)よりも35%程度⾼い⽔準で推移しており、堅調な状況が続いている
(出所:日本工作機械工業会)
8月分外需 1,463.5億円(前月比+4.6% 前年同月比+65.8%)
(出所:日本工作機械工業会)
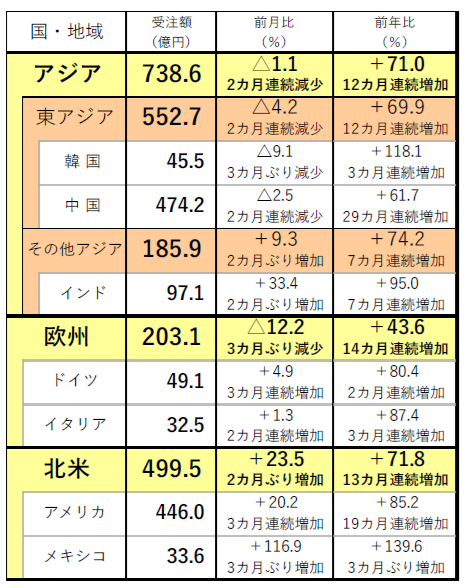
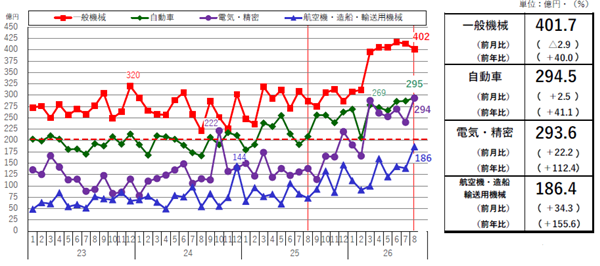
外需は、前月比+4.6%、前年同月比+65.8%の1,463.5で、6月(1,454億円)を超え歴代最高額を更新した。外需は昨年12月以降の各月が歴代1~9位を占め、特に3月以降は継続して1,300億円を上回るなど歴史的な水準が続いている。欧米が長期休暇の時期に入る8月において歴代最高額を更新したのは異例である。
主な地域別にみると、北米は宇宙産業や航空機関連で大型受注が集中した「航空機・造船・輸送用機械」(140億円)や「一般機械」(125億円)がそれぞれ歴代最高額を更新した他、「電気・精密」(58億円)も歴代2位となる等大変力強く、北米全体としても約500億円(499億54百万円)と歴代最高額を大きく更新した。
「欧州」(203億円)は長期夏季休暇により営業日数が限られたが、ドイツ(49億円)が2カ月連続で本年としての最高額を更新した他、イタリア(32億円)も2カ月連続の30億円超、EU の「その他」も8 カ月ぶりに40 億円を超える等、EU 圏を中心に改善の動きが感じられ、欧州全体として2 カ月連続で200 億円を超えた。
アジア(739 億円)は、直近数カ月において歴代最高水準での受注が続いていた中国の「自動車」(115 億円)が前月比で2 割弱減少した他、「一般機械」でも韓国・シンガポールなどで大型受注が剥落し、前月比で2 カ月連続減少した。しかし前年同月比は+71.0%と高く、全体的な活況に変化は見られない。
・⼀般機械は、前⽉⽐で微減も、前年⽐は8カ⽉連続増加、5カ⽉連続の400億円超え。
・⾃動⾞は、前⽉⽐で3カ⽉連続増加、前年⽐では19カ⽉連続増加し、6カ⽉連続250億円超え。
・電気・精密は、前⽉⽐2カ⽉ぶり増加、前年⽐では10カ⽉連続増加し、6カ⽉連続200億円超え。
・航空機・造船・輸送⽤機械は、前⽉⽐2カ⽉ぶり増加、前年⽐6カ⽉連続増加で、5カ⽉連続の100億円超えといずれも⾼い⽔準で推移。
① アジア
アジア計は、6カ月連続700億円超え
・東アジアは、10カ⽉連続400億円超え、550億円超えは6カ⽉連続。
・中国は、2カ⽉連続500億円割れも10カ⽉連続350億円超えと⾼い⽔準で推移。
・その他アジアは16カ⽉連続の100億円超え。
・インドは2カ⽉ぶりに90億円超え。
② 欧州
欧州計は、2カ月連続の200億円超え
・ドイツは、2カ月連続の45億円超え。2カ月連続で45億円超えるのは2023年後半以来のこと。
・イタリアは、2カ月連続の30億円超え。
③ 北米
北米計は、3カ月連続400億円超え、統計開始以来の最高額を更新
・アメリカは3カ月連続の350億円を上回り統計開始後初めて400億円超え。
・メキシコは、3カ⽉ぶりに30億円超え。
(出所:日本工作機械工業会)
今後の見通し
9 月上旬に会員企業を対象に実施した、本年第4 四半期に関する受注動向見通し調査のDI 値が+8.7pt と増加するなど、年終盤においても引き続き高水準での受注が見込まれる。
設備投資の周辺環境を見渡すと、恒常的に自動化・高効率化、環境対応に関する需要が見られ、長らく設備投資を控えてきたユーザを中心に老朽機更新の必要性が高まっている。その上で、技術革新に対応するための投資、様々な動機から生産拠点を見直す動きが強力なドライバとなり、設備投資の大きな流れを生み出している。
全体的に見て、データセンタや半導体製造装置に関する需要拡大が、多くの地域で見込まれている。その上で、更に地域別に見ると、北米は、米国の即時償却恒久化措置や国内での製造業誘致、利下げ効果が相まって、引き続きジョブショップ、エネルギ、建設機械、自動車、航空・宇宙関連、防衛関連等、幅広い分野で需要喚起が継続すると見られ、9 月に開催されたIMTS(シカゴ)の効果も見込まれる。
同じく9 月にドイツ・シュツットガルトで開催されたAMB についても、当初の予想より多くの来場者が訪れたとの感想を示す会員関係者が多く、7 月・8 月と窺えた欧州での改善傾向も持続すると見られる。
アジアについても、中国で引き続き、輸出向け自動車、通信機器、発電、ロボット等での需要が高原状態で推移すると見られる他、インドについても四輪車・二輪車、農業機械といった伝統的な需要分野に加え、航空機産業の成長の可能性に注目が集まっている。
我が国はデータセンタや半導体関連での需要回復が先行しているが、航空機・造船等でのプロジェクト投資、自動車等での政策支援効果による老朽機更新の進展等、今後は幅広い分野での動きに繋がると期待される。内需が回復傾向にある中、10 月下旬に開催されるJIMTOF(東京)への関心も高まっている。一方で、国際情勢の変化が調達事情やインフレを通して設備投資に影響を及ぼす可能性、部品・部材の入荷遅れが納期に影響する可能性など懸念材料もあり、受注残も含め、今後も業界を取巻く諸状況の推移に留意していきたい。